Beaucoup de personnes pensent qu'il est trop tard pour souscrire une assurance-vie après 80 ans. Pourtant, cette solution reste pertinente pour gérer son épargne, organiser sa transmission et soutenir une cause qui compte à vos yeux.
L'assurance-vie demeure un placement souple. Vous pouvez effectuer des versements, réaliser des rachats partiels si vous avez besoin de liquidités et modifier votre clause bénéficiaire à tout moment.
Elle constitue également un outil efficace pour préparer la transmission de votre patrimoine dans un cadre fiscal spécifique prévu par la loi.
L'essentiel en 3 points :
- Une épargne toujours utile : contrairement à la rente viagère, verser sur une assurance-vie après 80 ans permet de conserver un capital disponible et transmissible ;
- Exonération des intérêts : bien que l'abattement sur les primes soit de 30.500 € après 70 ans, 100 % des gains (intérêts et plus-values) générés restent totalement exonérés de droits de succession ;
- Zéro taxe avec le CFRT : désigner Le Jour du Seigneur permet de transmettre une part de votre capital entièrement nette d'impôt, tout en laissant l'abattement légal à vos proches.
Une fiscalité qui reste avantageuse pour transmettre
La fiscalité de l'assurance-vie évolue après 70 ans, mais elle conserve plusieurs atouts.
Les primes versées après 70 ans bénéficient d'un abattement global de 30.500 € sur les sommes transmises aux bénéficiaires désignés (article 757 B du Code général des impôts). Cet abattement est partagé entre l'ensemble des bénéficiaires des contrats d'assurance du souscripteur.
Au-delà de ce montant, les sommes versées peuvent être soumises aux droits de succession selon le lien de parenté existant entre le souscripteur et le bénéficiaire.
Cette règle conduit parfois à penser qu'il n'est plus utile d'alimenter une assurance-vie après 80 ans. En réalité, ce raisonnement est incomplet : il ne tient pas compte d'un avantage souvent méconnu.
Le saviez-vous ? Vos gains restent exonérés d'impôts
L'un des principaux intérêts d'une assurance-vie après 80 ans concerne les intérêts et les plus-values générés par le capital investi. Ces gains sont exonérés d'impôt sur le revenu lors des rachats partiels, sous réserve des prélèvements sociaux.
Lors du décès, seules les primes versées après 70 ans entrent dans le calcul de l'abattement de 30.500 €. Les gains produits par le capital investi restent, eux, exonérés de droits de succession.
C'est pourquoi de nombreux notaires et conseillers patrimoniaux considèrent encore l'assurance-vie comme un outil pertinent d’épargne et de transmission, même à un âge avancé.
Bon à savoir : concrètement, plus votre contrat produit des revenus au fil du temps, plus cet avantage peut devenir intéressant.
Contrat d'assurance-vie ou rente viagère : quelle différence ?
Ces deux outils répondent à des besoins différents. La rente viagère garantit un revenu régulier jusqu'au décès, en complément d'une pension de retraite. Mais elle ne permet pas de transmettre un capital investi : les sommes versées restent définitivement chez l'assureur au décès du rentier.
Le contrat d'assurance-vie offre une fiscalité avantageuse sur les gains, une souplesse de rachat partiel pour compléter ses revenus et la possibilité de désigner librement ses bénéficiaires. Il est exonéré d'impôt sur les gains, ce que la rente viagère ne permet pas dans les mêmes conditions.
Pour en savoir plus sur l’assurance-vie et ses spécificités, consultez notre article Assurance-vie et succession : Guide pratique 2026
Donner du sens à son épargne en fin de vie
À 80 ans ou davantage, la question de la transmission dépasse souvent les seuls aspects financiers.
Il s'agit aussi de transmettre une histoire, des convictions et des valeurs qui ont accompagné toute une vie.
Que ce soit en faveur de proches, d'un patrimoine immobilier partagé, ou d'une cause spirituelle, le contrat d'assurance-vie offre une souplesse que peu de placements permettent.
Certaines personnes choisissent de désigner leurs proches comme bénéficiaires pour compléter la transmission de leur résidence principale ou de leur patrimoine immobilier. D'autres souhaitent consacrer une partie de leur capital investi à une œuvre qui reflète leurs engagements.
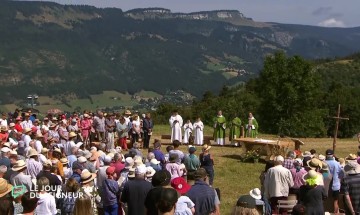
Depuis plus de 75 ans, Le Jour du Seigneur accompagne des milliers de personnes à travers la messe télévisée, les émissions spirituelles et les contenus numériques. Pour de nombreuses personnes âgées, malades ou isolées, cette présence constitue un lien précieux avec la communauté chrétienne.
Désigner Le Jour du Seigneur comme bénéficiaire de tout ou partie de votre contrat, c'est permettre à ces personnes de continuer à vivre la messe du dimanche depuis chez elles. C'est une façon concrète de prolonger ce qui a compté dans votre vie.
"Je me souviens que quand je n'étais pas là pour l'y emmener, ma grand-mère pouvait quand même assister à la messe à la télé. J'ai donc choisi de désigner Le Jour du Seigneur dans mon assurance-vie, pour tous ceux qui ne peuvent plus se déplacer."
Jean, bienfaiteur du Jour du Seigneur
Une transmission qui ne lèse personne
Le Jour du Seigneur est totalement exonéré de droits de succession. L'intégralité de la somme que vous lui destinez lui est transmise sans taxation.
De plus, cette exonération n’a aucune conséquence sur les autres abattements pouvant exister en faveur des autres bénéficiaires que vous pouvez désigner : chacun conserve son propre régime fiscal.
Bon à savoir : si vous désignez à la fois un proche et Le Jour du Seigneur comme bénéficiaires de votre assurance-vie, l'abattement de 30.500 € s'appliquera entièrement à votre proche.
Assurance-vie ou legs : que choisir ?
Les deux options sont complémentaires. L'assurance-vie se transmet hors succession, directement au bénéficiaire désigné, sans passer par un notaire. La démarche est simple, rapide et présente une fiscalité avantageuse sur les gains. Le legs, inscrit dans un testament, permet de transmettre d'autres types de biens : résidence principale, liquidités, titres, bien immobilier… Votre notaire peut vous aider à articuler les deux en fonction de la composition de votre patrimoine.
Bon à savoir : pour comparer les deux approches, consultez notre article Donation ou legs à une association : le comparatif pour bien décider.
Quelles démarches pour désigner un bénéficiaire associatif ?
Désigner Le Jour du Seigneur comme bénéficiaire de votre assurance-vie est simple. Cela ne demande pas de rendez-vous chez un notaire. Votre banque ou assureur est votre seul interlocuteur.
1 - Contactez votre banque ou votre assureur
Demandez à modifier la clause bénéficiaire de votre contrat. Cette démarche est gratuite et ne nécessite aucune justification.
2 - Rédigez la clause bénéficiaire
Indiquez les coordonnées exactes du Jour du Seigneur. Vous pouvez désigner plusieurs bénéficiaires et répartir le capital en pourcentages.
3 - Informez Le Jour du Seigneur
Ce n'est pas obligatoire, mais c'est vivement conseillé. Cela facilite les démarches au moment de la succession et garantit que votre volonté sera bien respectée.
4 - Révisez régulièrement votre clause
Votre situation peut évoluer. Faites un point régulier pour vérifier que votre clause correspond toujours à vos souhaits.
Quelle mention pour désigner Le Jour du Seigneur ?
Il suffit d’indiquer : Fonds de dotation CFRT / Le Jour du Seigneur, 45 bis rue de la Glacière, 75013 Paris et dont le numéro SIREN est le 533 431 540.
Pour en savoir à ce sujet, consultez notre article sur la Clause bénéficiaire de l’assurance-vie.
Besoin d'un conseil personnalisé ?
Chaque situation patrimoniale est différente.
Pour échanger en toute confidentialité sur votre projet de transmission, Visconsine Anglade, Responsable Relations Testateurs du CFRT / Le Jour du Seigneur, est à votre disposition.
Elle peut vous aider à comprendre les règles fiscales, à préparer votre rendez-vous et vous aider à rédiger une clause bénéficiaire conforme à vos souhaits.
Vous pouvez contactez notre Responsable Relations Testateurs au 01 44 08 88 89.
Son adresse mail est : v.anglade@cfrt.tv